Vale a pena levar euro ou dólar em viagem para a Europa?
Entenda a diferença de custo entre levar euro ou dólar em viagens para a Europa e descubra como a dupla conversão pode encarecer seus gastos no exterior.
Planejar uma viagem para países europeus exige decisões financeiras práticas sobre qual moeda comprar e como transportar seus recursos com segurança e economia. A dúvida entre comprar euros ou dólares no Brasil surge com frequência, especialmente para quem busca evitar taxas elevadas ou já possui algum valor guardado em outra moeda estrangeira. A resposta direta para a grande maioria dos viajantes é que levar euro vale muito mais a pena do que levar dólar para a Europa.
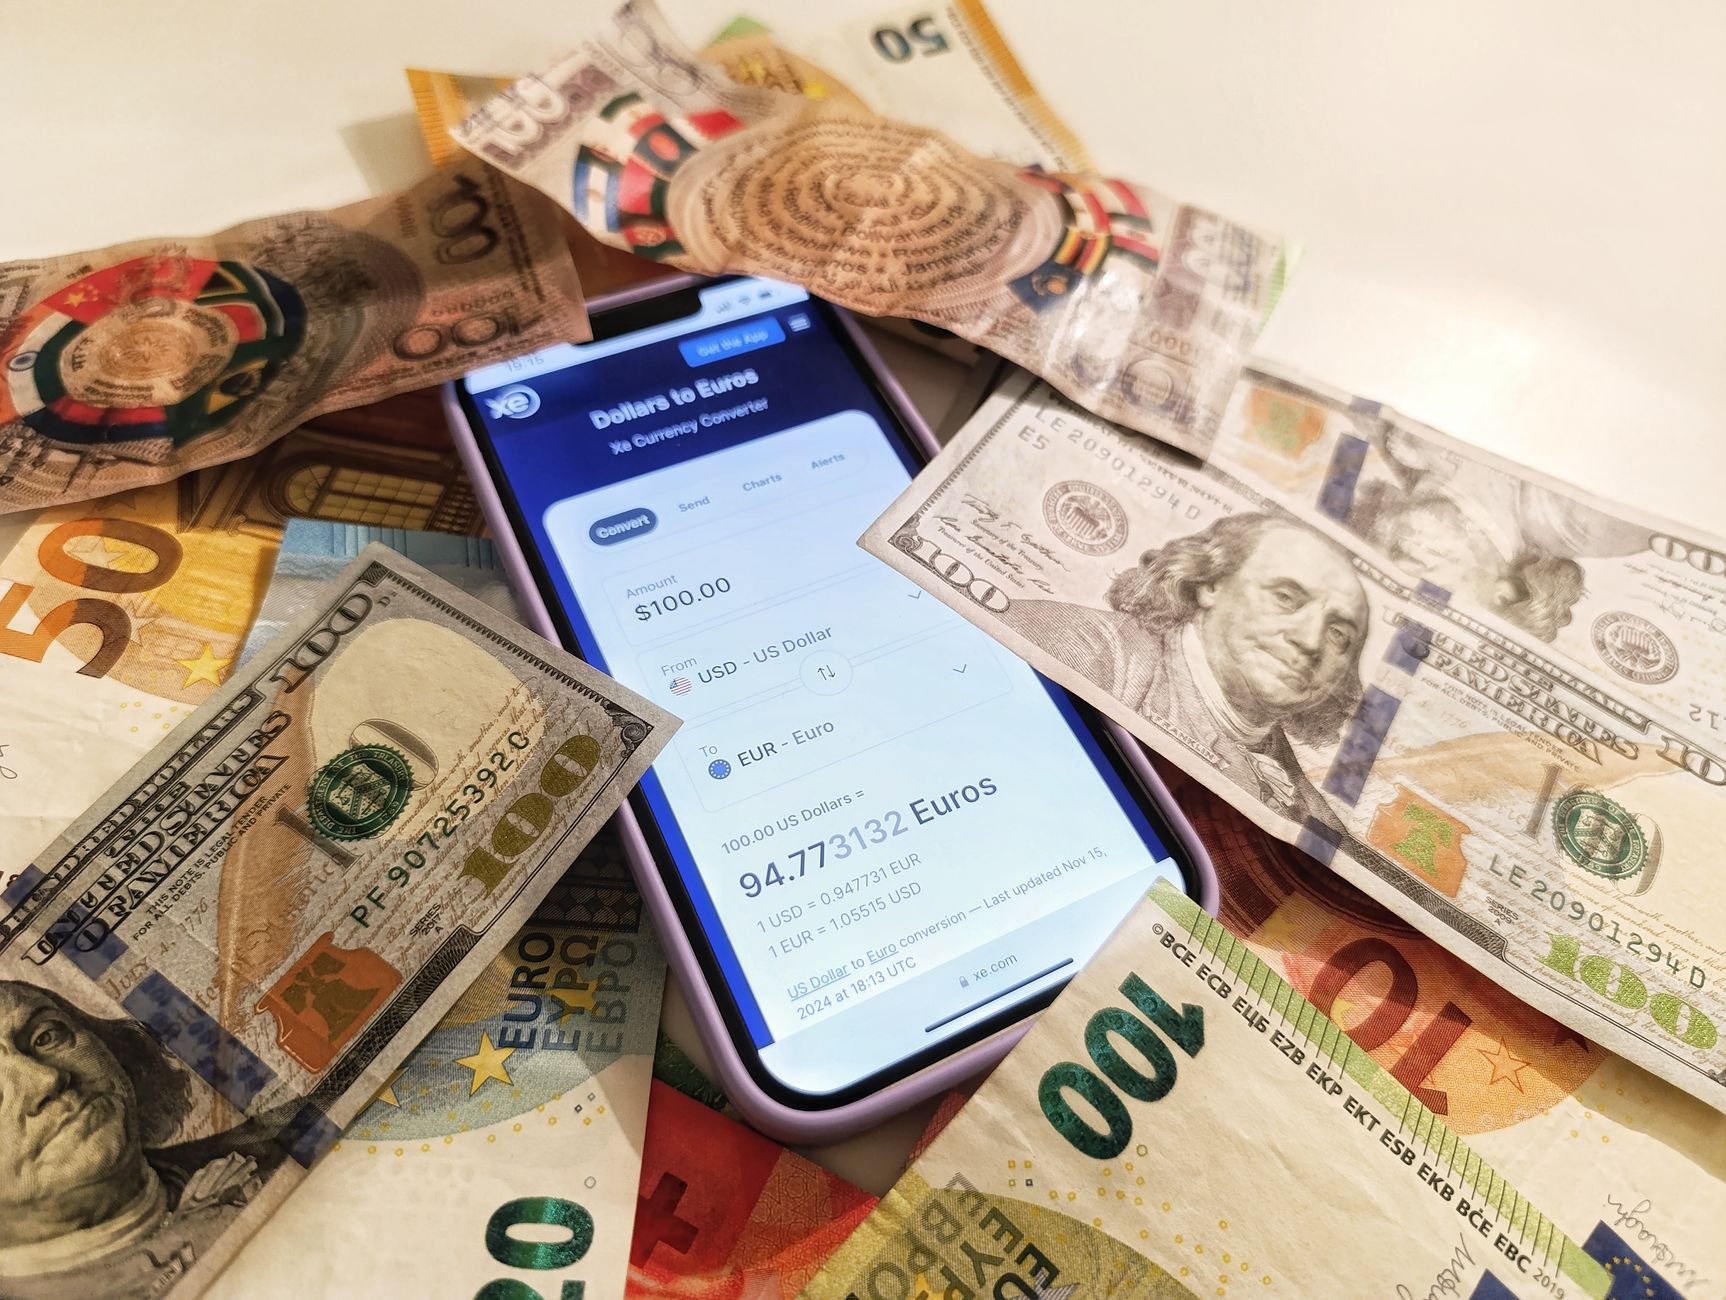
A explicação para essa vantagem está no mecanismo do spread de câmbio e na prevenção da dupla conversão. O spread representa a diferença entre o custo real da moeda no mercado interbancário e a cotação aplicada pela instituição financeira ao consumidor final. Quando você compra dólares no Brasil para depois trocá-los por euros ao chegar ao seu destino europeu, você passa por dois processos distintos de troca. Em cada um desses momentos, a casa de câmbio ou o banco aplica uma margem de ganho sobre a operação. Dessa forma, o valor em reais gasto no final é consideravelmente maior do que se a conversão do real diretamente para o euro tivesse sido realizada em uma única etapa.
Além da margem das instituições, incide sobre as operações cambiais brasileiras o Imposto sobre Operações Financeiras, o IOF. A cobrança desse imposto ocorre no momento em que a moeda estrangeira é adquirida ou quando são transferidos recursos para contas no exterior. Ao acumular duas trocas de moedas físicas no percurso, o viajante arca com a margem operacional duas vezes no dinheiro em espécie, o que reduz substancialmente o valor líquido disponível para gastos durante a estadia na Europa.
Atualmente, o mercado disponibiliza alternativas modernas ao dinheiro físico em espécie, como contas globais e cartões de débito internacionais. Essas ferramentas utilizam a cotação do câmbio comercial, que costuma apresentar um custo menor do que a cotação turismo cobrada em guichês de câmbio presenciais. Se você deseja comparar os formatos disponíveis, pode conferir como funciona a relação no artigo cartão internacional x conta em dólar para entender as taxas e vantagens de cada tipo de produto.
Da mesma forma, ao cotar operações em diferentes plataformas, vale observar a transparência das taxas de conversão e das tarifas de envio aplicadas por cada emissor. É possível como comparar taxas entre cartões internacionais para verificar qual solução oferece as melhores condições para cobrir despesas no continente europeu sem surpresas desagradáveis no orçamento final.
Para planejar suas conversões com dados precisos, o acompanhamento das taxas médias praticadas no mercado de câmbio deve ser feito por meio da PTAX, que é a taxa de câmbio oficial apurada e publicada pelo Banco Central. Verificar esses dados nos canais do Banco Central permite calcular o custo efetivo total antes de tomar qualquer decisão financeira sobre o orçamento de viagem.
O risco de prejuízo financeiro com a dupla conversão de moedas
Realizar a troca de reais por dólares e, em seguida, converter esses dólares em euros ao desembarcar na Europa gera um fenômeno conhecido como dupla conversão. A principal consequência dessa prática é o acúmulo de perdas financeiras provocadas pelo spread de câmbio cobrado pelas corretoras em ambos os países. O spread é o percentual embutido no preço de compra e venda que garante o lucro das casas de câmbio e das instituições de conversão.
Ao fazer duas operações consecutivas, o consumidor paga duas vezes pela margem de lucro dos agentes financeiros envolvidos. Além disso, as casas de câmbio situadas em aeroportos e pontos turísticos europeus costumam aplicar taxas de conveniência bastante elevadas para a compra de papel-moeda estrangeiro. Isso significa que a quantidade final de euros recebida ao entregar cédulas de dólares costuma ser significativamente inferior do que aquela obtida com uma conversão direta efetuada no Brasil do real diretamente para a moeda europeia.
Outro ponto que merece atenção na dupla conversão é a oscilação do mercado cambial. Enquanto os valores estão sendo convertidos entre real, dólar e euro em momentos diferentes, o viajante fica exposto a variações imprevisíveis na taxa de câmbio. A recomendação mais eficiente para simplificar os custos da viagem e manter o controle orçamentário é adquirir a moeda local do destino de forma direta, eliminando intermediários desnecessários e reduzindo a incidência de tarifas operacionais repetidas ao longo do trajeto.
Utilização de contas digitais e cartões internacionais em euros
As contas digitais globais revolucionaram a forma de levar dinheiro para o exterior ao permitirem a abertura de saldo diretamente na moeda do destino. Para quem vai viajar para a Europa, manter uma conta com saldo em euros apresenta vantagens claras em comparação com o transporte exclusivo de papel-moeda ou com o uso do cartão de crédito tradicional emitido por bancos no Brasil.
Essas contas globais utilizam a cotação do câmbio comercial para realizar as conversões, o que representa um custo substancialmente mais baixo em relação ao câmbio turismo aplicado por guichês de papel-moeda. Além do câmbio mais favorável, a incidência do IOF nas operações de carregamento dessas contas de débito internacional costuma ser inferior à alíquota aplicada nas compras realizadas na função crédito no exterior. O valor exato do imposto e as regras de cobrança podem ser consultados no portal e-CAC da Receita Federal.
Outro ponto favorável ao uso da conta digital em euro é a segurança e a previsibilidade. Ao realizar a conversão previamente no aplicativo, o viajante trava a taxa de câmbio do dia, sabendo exatamente quanto pagou em reais por cada euro disponível na conta. Os cartões de débito vinculados a essas contas digitais são amplamente aceitos em estabelecimentos comerciais, transportes e caixas eletrônicos por toda a União Europeia, reduzindo drasticamente a necessidade de andar com volumes expressivos de cédulas físicas.
Exceções para quem já possui saldo ou cédulas de dólares guardados
Embora comprar dólares no Brasil para gastar na Europa seja desvantajoso na maioria dos casos, existem cenários específicos em que o viajante já dispõe de dólares guardados em espécie ou em uma conta internacional em dólar. Nessas situações, a decisão de converter esses dólares para euros ou usá-los diretamente no destino depende de uma avaliação cuidadosa dos custos de conversão do saldo existente.
Se o dinheiro já está em espécie em papel-moeda e guardado há algum tempo, vendê-lo no Brasil para comprar euros pode gerar custos desnecessários de IOF e taxas de spread em duas operações presenciais. Uma alternativa é levar as cédulas de dólar para a Europa e procurar por estabelecimentos bancários operacionais ou corretoras idôneas fora de zonas turísticas intensas, comparando o valor oferecido pela moeda norte-americana com a cotação praticada pelas corretoras locais.
Caso o saldo esteja mantido em uma conta internacional em dólar, muitos emissores oferecem conversão automática na hora do pagamento com o cartão no débito na Europa. O sistema converte o valor da compra em euros diretamente do saldo existente em dólares, aplicando uma taxa de conversão interna. Para entender melhor a diferença entre cotações e modalidades de moedas, leia o artigo sobre dólar comercial x dólar turismo. Essa consulta ajuda a identificar se a taxa applied pela sua instituição para converter dólar em euro é vantajosa frente ao câmbio do dia.
Cuidados com dinheiro em espécie e declaração de valores na viagem
Carregar dinheiro em espécie traz preocupações relacionadas à segurança física e aos requisitos regulatórios do transporte de moedas entre países. Embora ter uma pequena quantia em euros físicos seja útil para despesas imediatas, como pequenas compras em feiras locais, táxis ou gorjetas, concentrar todo o orçamento da viagem em papel-moeda exige cuidados redobrados contra perdas e furtos durante o itinerário europeu.
Sob o aspecto regulatório brasileiro e internacional, a saída do Brasil e a entrada na União Europeia com montantes elevados em moeda física exigem declarações específicas às autoridades alfandegárias. O transporte de quantias em espécie acima dos limites legais sem a devida prestação de informações pode acarretar retenção dos valores e aplicação de sanções administrativas ou multas por parte dos órgãos fiscalizadores.
As regras vigentes e os formulários exigidos para a Declaração Eletrônica de Bens de Viajante devem ser consultados diretamente nos canais da Receita Federal do Brasil. Para verificar dados consolidados sobre contratos de câmbio efetuados e operações em seu nome, o cidadão pode acessar o sistema Registrato do Banco Central. Essa verificação garante que todas as movimentações financeiras no exterior estejam devidamente registradas, permitindo uma viagem tranquila e alinhada com as normas fiscais brasileiras.
Imagens